Vartojimo kreditas yra paskola asmeninėms išlaidoms, kurios tikrąją kainą parodo ne vien palūkanų norma, o bendros vartojimo kredito kainos metinė norma (BVKKMN). Ji apima palūkanas ir sutarties sudarymo bei administravimo mokesčius. Pagal Lietuvos banko nuostatas visi jūsų ir šeimos narių įsipareigojimai negali sudaryti daugiau kaip 40 % tvarių pajamų, o kredito davėjai vertina bent keturių paskutinių mėnesių pajamas pagal darbo sutartį.
Šiame straipsnyje paaiškinama, ką apima realioji paskolos kaina, kaip pasitikrinti 40 % ribą ir kuo skiriasi bankų, P2P platformų bei kredito bendrovių pasiūlymai. Visi skaičiavimai yra informacinio pobūdžio: galutinį pasiūlymą lemia kredito davėjo atliktas kreditingumo vertinimas.
Kas yra vartojimo kreditas ir kaip jis veikia Lietuvoje?
Vartojimo kreditas yra paskola asmeninėms reikmėms, kurią galite panaudoti laisvai, be privalomo turto įkeitimo. Ji skiriasi nuo tikslinio finansavimo tuo, kad kredito davėjui nereikia nurodyti, kam tiksliai išleisite pinigus. Jei ieškote, kaip greitai gauti pinigų, atminkite, kad greitis nepanaikina kreditingumo vertinimo ir sutarties sąlygų. Apie tai plačiau skaitykite straipsnyje apie greituosius kreditus.
Vartojimo paskolas Lietuvoje teisėtai teikia komerciniai bankai, kredito unijos, vartojimo kredito davėjai (ne kredito įstaigos) ir tarpusavio skolinimo (P2P) platformos, įrašytos į Lietuvos banko viešuosius sąrašus. Prieš teikdami paraišką patikrinkite, ar pasirinktas teikėjas yra tame sąraše.
Vartojimo kredito įstatymas nustato kelias apsaugos priemones. Bendra kredito kaina (palūkanos ir visi su paskola susiję mokesčiai) negali būti didesnė už pradinę paskolintą sumą. Be to, pasirašę sutartį galite nemokamai jos atsisakyti per 2 dienas nuo pinigų išmokėjimo. Tokiu atveju grąžinate tik pasiskolintą sumą, be palūkanų ir kitų mokesčių.
Vartojimo paskola ar lizingas: esminiai skirtumai
Pagrindinis skirtumas yra tai, kam išmokami pinigai. Grynojo vartojimo kredito lėšos patenka jums, o lizingo (išperkamosios nuomos) atveju pinigai mokami tiesiai prekės ar paslaugos pardavėjui.
Lizingo atveju įsigyjamas turtas, pavyzdžiui, automobilis, dažnai tampa įkeistu užstatu. Todėl nesumokėjus įmokų rizikuojate ne tik skola, bet ir pačiu turtu. Vartojimo paskola paprastai tokio įkeitimo nereikalauja, tačiau ją pasirinkę vis tiek turite atsakingai įvertinti, ar pajėgsite mokėti kiekvieną mėnesį.
Kreditingumo reikalavimai: 40 % pajamų taisyklė ir darbo stažas
Pagal Lietuvos banko nuostatus visi vartotojo ir jo šeimos narių finansiniai įsipareigojimai negali sudaryti daugiau kaip 40 proc. gaunamų tvarių pajamų. Pavyzdžiui, jei dviejų asmenų šeimos mėnesio pajamos siekia 1 200 eurų, bendra visų įsipareigojimų mėnesinė suma negali viršyti 480 eurų. Tai informacinis pavyzdys, o galutinį sprendimą visada priima kredito davėjas pagal asmeninį kreditingumo vertinimą.
Į šią 40 % ribą patenka ne tik būsto ir vartojimo paskolos ar lizingas. Įtraukiami ir turimų kredito kortelių bei kredito linijų limitai, net jei jais faktiškai nesinaudojate. Todėl nenaudojama kortelė su dideliu limitu gali sumažinti sumą, kurią jums leis skolintis.
Svarbu ir tai, kiek laiko gaunate pajamas. Kredito davėjai vertina ne mažiau kaip keturių paskutinių mėnesių nepertraukiamas pajamas pagal darbo sutartį. Vykdant individualią veiklą pajamoms vertinti Lietuvos bankas rekomenduoja analizuoti bent 12 mėnesių pajamų istoriją. Kitaip tariant, ką tik pradėjus dirbti ar verslą, gauti paskolą gali būti sunkiau.
Vertinant mažas pajamas gaunančius asmenis, kredito davėjai privalo atsižvelgti į gyvenamąją vietovę ir namų ūkio narių skaičių. Taip pat reikia įvertinti, ar sumokėjus įmoką liks pakankamai lėšų pragyvenimui.
Visi jūsų įsipareigojimai, paskolos ir lizingo sutartys fiksuojami kredito biuro (pavyzdžiui, Creditinfo) ir kitose registrų sistemose. Kredito įstaigos privalo jas patikrinti prieš suteikdamos paskolą, todėl esamų skolų nuslėpti nepavyks.
Kaip pasitikrinti 40 % ribą savo biudžete
Pasiskaičiuoti galite patys prieš pateikdami paraišką. Tam užtenka kelių veiksmų:
- Susumuokite visas tvarias mėnesio pajamas (savo ir šeimos narių, jei skolinatės kartu).
- Pasiskaičiuokite 40 % šios sumos. Tai didžiausia leidžiama visų įsipareigojimų suma per mėnesį.
- Iš jos atimkite esamų paskolų ir lizingo įmokas bei kredito kortelių ir linijų limitus.
- Likusi dalis rodo, kokią naują mėnesio įmoką teoriškai galite prisiimti.
Jei likutis mažas, pirmiausia verta uždaryti nenaudojamas kredito korteles ar sumažinti jų limitus. Tai gali padidinti sumą, kurią jums leistų skolintis.
Nuo ko priklauso vartojimo kredito palūkanos ir BVKKMN?
Galutinę kainą lemia ne vien palūkanos. Metinė palūkanų norma (MPN) rodo tik palūkanų dalį, taikomą išmokėtai sumai, ir neapima sutarties sudarymo ar mėnesinių administravimo mokesčių. Todėl vartojimo kredito palūkanos viena norma neparodo, kiek iš tikrųjų sumokėsite.
Realią kainą parodo bendros vartojimo kredito kainos metinė norma (BVKKMN). Ji sudaro palūkanas, administravimo, sutarties sudarymo ir kitus mokesčius per visą laikotarpį, išreikštus metiniu procentu, todėl pasiūlymus galima palyginti objektyviai. Net jei taikoma 0 % palūkanų norma, mokesčiai gali pakelti BVKKMN.
Mokesčių išdėstymas taip pat svarbus: išankstinis mokestis sutarties pradžioje padidina BVKKMN labiau nei toks pat mokestis, išdėstytas periodinėmis įmokomis.
Kainos palyginimas: bankas, tarpusavio skolinimas ir kredito bendrovė
Žemiau pateikti orientaciniai rėžiai. Jie keičiasi, o konkretų pasiūlymą lemia jūsų kreditingumas.
| Segmentas | Orientacinė BVKKMN |
|---|---|
| Komerciniai bankai | maždaug nuo 8,3 % iki 9,6 % (2 000 € paskolai 24 mėn.) |
| Tarpusavio skolinimas (P2P) ir nebankinis sektorius | maždaug nuo 8 % iki daugiau nei 38 %, pagal kredito reitingą |
Apie vartojimo kredito bendroves atskirų duomenų nepateikiame, todėl jų rėžio nenurodome. Prieš pasirašydami reikalaukite ikisutartinės informacijos: kredito davėjas privalo aiškiai nurodyti bendrą kredito sumą, BVKKMN, sutarties trukmę ir bendrą vartotojo mokamą sumą (BVKGMS). Tai pasiskolintos sumos, visų mokesčių ir palūkanų suma.
Pagal Vartojimo kredito įstatymą bendra kredito kaina negali viršyti pradinės pasiskolintos sumos. Šie skaičiai informaciniai, o galutinį pasiūlymą nustato kreditingumo vertinimas.
Kaip palyginti du pasiūlymus
Du pasiūlymai su skirtingomis palūkanomis ir mokesčiais lyginami pagal tuos pačius rodiklius. Svarbiausia, kad suma ir terminas būtų vienodi, kitaip skaičiai nebus palyginami.
- BVKKMN. Mažesnė norma reiškia pigesnį kreditą, jei suma ir terminas sutampa.
- Bendra vartotojo mokama suma (BVKGMS). Tai realus kiekis pinigų, kurį grąžinsite per visą sutarties laiką.
- Mėnesinė įmoka. Ji turi tilpti į pajamų dalį, likusią po 40 % ribos patikros.
- Mokesčiai. Pasižiūrėkite, ar jie imami iš karto, ar išdėstomi mėnesinėmis įmokomis.
- Ankstyvo grąžinimo sąlygos. Pasitikslinkite, kaip tai atliekama praktiškai.
Vartojimo kreditas internetu: paraiškos pateikimo žingsniai
Paraišką galima pateikti nuotoliu per kelias minutes, tačiau pinigus gausite tik laikantis teisės aktų nustatytos tvarkos. Vartojimo kreditas internetu įforminamas šiais žingsniais:
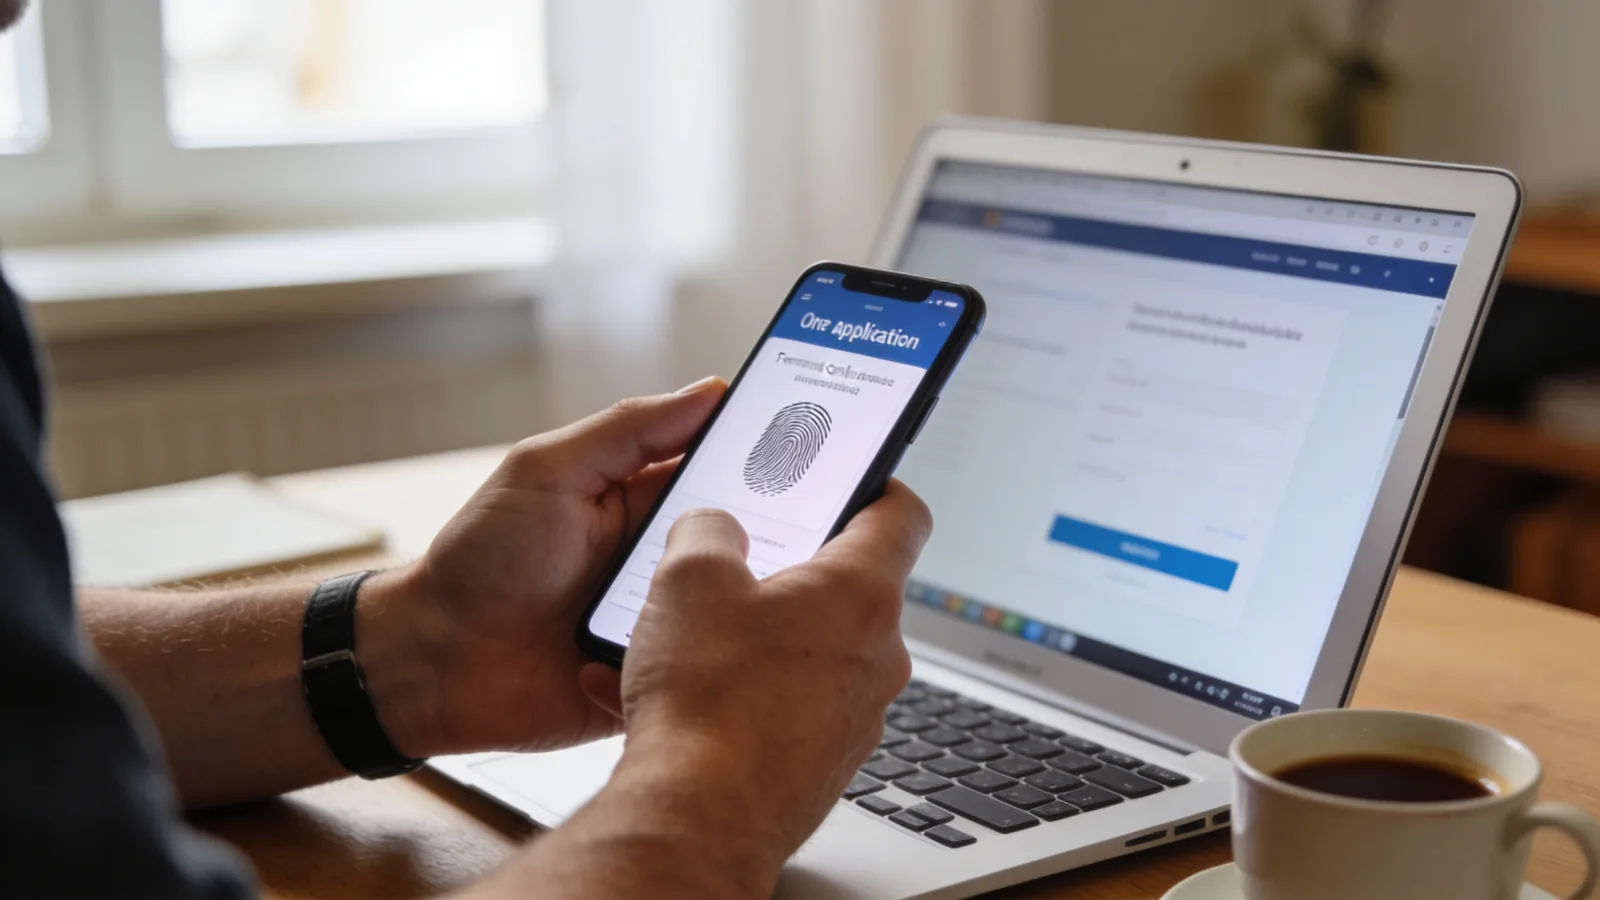
- Pasirinkite pasiūlymą ir užpildykite paraišką. Nurodykite sumą, terminą ir pagrindinius asmens duomenis. Prieš tęsdami palyginkite BVKKMN, o ne vien palūkanų normą.
- Patvirtinkite tapatybę. Kredito davėjas tapatybę tikrina elektroninio atpažinimo priemonėmis, pavyzdžiui, Smart-ID arba Mobile-ID.
- Palaukite automatinio vertinimo. Pagal Lietuvos banką pajamos vertinamos automatizuotai per integraciją su „Sodra“. Kredito įstaigos taip pat privalo patikrinti kredito biuro ir registrų duomenis apie jūsų esamas paskolas ir lizingo sutartis.
- Išnagrinėkite pasiūlymą. Ikisutartinėje informacijoje turi būti aiškiai nurodyta bendra kredito suma, BVKKMN, sutarties trukmė ir bendra jūsų mokama suma. Palyginkite šiuos skaičius su kitais pasiūlymais ir įsitikinkite, kad mėnesinė įmoka telpa į biudžetą.
- Pasirašykite sutartį ir gaukite pinigus. Pagal Lietuvos banką vartojimo kreditą Lietuvoje galima teikti ir gauti tik nuo 7:00 iki 22:00 val. Jei paraišką tvirtinate vėlai vakare, išmokėjimas gali persikelti į kitą dieną.
Pasirašyti skubėti nereikia: jei kuri nors sąlyga neaiški, geriau užduoti klausimą kredito davėjui nei sutikti iškart.
Ką patikrinti, kai imate paskolą internetu
Internetu pasitaiko ir nesąžiningų pasiūlymų. Požymiai, į kuriuos verta atkreipti dėmesį:
- teikėjas yra Lietuvos banko viešuosiuose sąrašuose;
- prieš pasirašant pateikiama pilna ikisutartinė informacija su BVKKMN;
- neprašoma sumokėti avanso ar „draudimo“ mokesčio prieš išmokant paskolą;
- tapatybė tikrinama per Smart-ID, Mobile-ID ar banko prisijungimą, o ne siunčiant asmens dokumento nuotrauką el. paštu;
- sutarties tekstą galite išsaugoti ir perskaityti be skubos.
Kada paskola internetu yra netinkamas sprendimas ir kokios yra alternatyvos?
Paskola internetu netinka, kai pinigų reikia skubiai spręsti einamųjų išlaidų trūkumą arba kai mėnesinė įmoka vos telpa į biudžetą. Tokiu atveju skolinimasis tik pastumia problemą į ateitį. Vartojimo kreditą verta svarstyti tik tada, kai aiškiai žinote, iš ko jį grąžinsite.
Jei paskolą jau turite, žinokite savo teises. Pagal Vartojimo kredito įstatymą galite bet kuriuo metu grąžinti visą kreditą ar jo dalį anksčiau termino, o bendra kredito kaina už likusį laikotarpį atitinkamai sumažinama. Jei vėluojate mokėti, pagal Lietuvos banką netesybos vartotojui gali būti skaičiuojamos ne ilgiau kaip 180 dienų.
Ką rinktis vietoj skubaus skolinimosi:
- Taupymas. Jei pirkinio galite palaukti, kelių mėnesių atidėjimas nekainuoja nieko.
- Papildomos pajamos. Nedidelė papildoma įplaukų dalis kartais išsprendžia trūkumą be palūkanų.
- Kreditoriaus kalbinimas. Jei jau sunku mokėti, pirmiausia susisiekite su kredito davėju ir aptarkite sąlygas, o ne laukite, kol kaupsis delspinigiai.
Paprastas sprendimo principas: nedidelę ir nebrangią išlaidą geriau sutaupyti, o didelę būtiną išlaidą skolinkitės tik palyginę BVKKMN ir įsitikinę, kad įmoka telpa į leistiną pajamų dalį.
Papildomos pajamos vietoj vartojimo paskolos
Kai trūksta nedidelės sumos, papildomos pajamos gali būti pigesnis kelias nei paskola, nes už jas nereikia mokėti palūkanų. Jos duoda rezultatą ne per vieną dieną, todėl tinka tada, kai išlaidos nėra visiškai skubios.
Keli galimi variantai:
- papildomas darbas vakarais ar savaitgaliais;
- nuotolinis darbas, jei jį galima derinti su pagrindiniu darbu;
- papildomos pajamos internete, pavyzdžiui, darbas internetu ar darbas online;
- smulkūs uždarbio būdai, tokie kaip apmokamos apklausos ar mokamos apklausos. Tai nedidelės sumos, jų nepakanka didesnėms išlaidoms padengti.
Jei turite verslo idėją, o ne asmeninių išlaidų poreikį, verta pasižiūrėti, kuo skiriasi paskola verslui nuo vartojimo kredito. O jei turite laisvų lėšų ir svarstote, ką su jomis daryti, perskaitykite, kur investuoti 100 eurų.
Dažnos klaidos prieš imant vartojimo paskolą
Dažnai problemos kyla dėl skubėjimo. Štai kelios klaidos, kurių verta vengti:
- Lyginamos tik palūkanos. Be mokesčių skaičiavimo pigiausias atrodantis pasiūlymas gali būti brangiausias.
- Neįvertinamas kortelių limitas. Nenaudojamos kredito kortelės įskaičiuojamos į 40 % ribą ir gali sumažinti galimą paskolos sumą.
- Imama didesnė suma, nei reikia. Didesnė suma reiškia didesnes įmokas ir didesnę bendrą kainą.
- Neperskaitoma sutartis. Dėl to lieka nežinoma, kokios sąlygos taikomos vėlavimo ar ankstyvo grąžinimo atveju.
- Pamirštama 2 dienų atsisakymo teisė. Ją galima pasinaudoti, jei nespėjote gerai apsvarstyti sprendimo.
DUK
Kiek procentų pajamų gali sudaryti vartojimo kreditas ir kiti įsipareigojimai?
Pagal Lietuvos banko nuostatus visi vartotojo ir jo šeimos narių finansiniai įsipareigojimai negali sudaryti daugiau kaip 40 % gaunamų tvarių pajamų. Skaičiuojant įtraukiami ir kredito kortelių bei kredito linijų limitai, net jei jų nenaudojate. Pavyzdžiui, 1 200 eurų šeimos pajamų atveju visų įsipareigojimų suma negali viršyti 480 eurų per mėnesį.
Kas nutinka, jei vartojimo kreditas grąžinamas anksčiau laiko?
Pagal Vartojimo kredito įstatymą turite teisę bet kada grąžinti visą kreditą ar jo dalį anksčiau termino. Tokiu atveju bendra kredito kaina atitinkamai sumažinama už likusį laikotarpį, todėl nemokate už laiką, kurio paskolos jau nebenaudojate.
Ar galima gauti vartojimo kreditą dirbant pagal individualią veiklą?
Taip, tačiau pajamoms vertinti Lietuvos bankas rekomenduoja analizuoti bent 12 mėnesių pajamų istoriją, todėl tik pradėjus veiklą gauti kreditą gali būti sunkiau. Galutinį sprendimą priima kredito davėjas, atlikęs jūsų kreditingumo vertinimą.
Kuo skiriasi MPN nuo BVKKMN?
MPN parodo tik palūkanų dalį procentais, taikomą išmokėtai sumai, ir neapima sutarties sudarymo ar administravimo mokesčių. BVKKMN į metinę normą sudeda visas kredito išlaidas, todėl būtent ji leidžia objektyviai palyginti pasiūlymus. Net esant 0 % palūkanų, mokesčiai gali kainuoti.
Ar galima atsisakyti vartojimo paskolos sutarties?
Taip. Pasirašę sutartį galite nemokamai jos atsisakyti per 2 dienas nuo pinigų išmokėjimo. Tokiu atveju grąžinate tik pasiskolintą sumą, be palūkanų ir kitų mokesčių.